Suspendarea livrărilor de țiței kazah tranzitat prin terminalul CPC de la Novorossiisk aduce un risc direct pentru prețul carburanților, costurile de transport și inflație. O vulnerabilitate tolerată până acum intră de vineri în costurile economiei, după atacurile cu drone asupra unor petroliere din terminalul Novorossiisk.
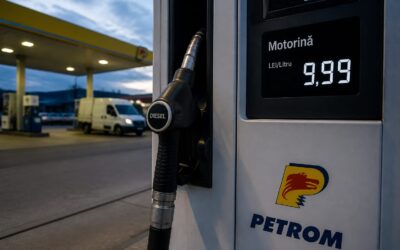
La 24 iulie 2026, piața locală revenise deja la nivelurile din martie 2026. Motorina standard trecuse temporar de 10 lei pe litru, cu prețuri între 9,95 și 10,04 lei/l la unele stații Rompetrol, iar benzina standard se apropiase de 9,5 lei/litru. Dacă reducerea fluxului de țiței afectează producția internă de rafinare, estimarea de piață indică o nouă creștere la pompă, de 15%-25% în prima fază, prin raportare la episodul din primăvara anului 2026, când motorina standard a urcat cu aproape 20%.
Presiunea vine peste o majorare deja anunțată: prețul carburanților crește de la 1 iulie cu până la 50 de bani pe litru. Pentru economie, efectul este rapid, în condițiile în care România importă aproximativ trei sferturi din necesarul de țiței, iar peste jumătate din aceste importuri provin din Kazahstan. Oprirea sursei dominante nu se reflectă doar în costul suportat de șoferi, ci și în transport, distribuție, marjele companiilor care consumă combustibil și, mai departe, în prețurile bunurilor de larg consum.
Ministerul Energiei a convocat o discuție tehnică cu operatorii din piața carburanților și analizează inclusiv folosirea rezervelor strategice. Nu este clar însă cât va dura suspendarea livrărilor și nici ce volum ar putea fi acoperit din aceste rezerve, iar aceste două elemente pot face diferența între un șoc de câteva zile și o presiune de durată asupra pieței.
Riscul principal este la rafinare. O reducere a producției la Petromidia, care asigură aproximativ 40% din capacitatea națională, ar obliga România să înlocuiască țițeiul brut cu importuri de carburanți deja rafinați din piețe precum Grecia, Italia sau Turcia. În acest scenariu se adaugă costul transportului, presiunea pe disponibilitatea regională și prețul mai mare al produsului finit față de materia primă.
Veronica Duțu, consultantă fiscală, leagă direct blocajul de riscul de la pompă: „Ar exercita presiuni imediate asupra prețurilor la pompă, în condițiile în care reducerea producției la Petromidia (aproximativ 40% din capacitatea națională) ar forța România să importe carburanți gata rafinați (Grecia, Italia, Turcia, printre alte surse).” Potrivit Financiarul, evaluarea ei arată că impactul inițial poate depăși variațiile obișnuite ale pieței. „Carburanții din import vin cu costuri de transport mai mari, ceea ce ar putea crește prețul benzinei și motorinei cu un procent estimat între 15% și 25% în prima fază, estimare ce are ca punct de referință evoluția din primăvara anului 2026, când, pe fondul tensiunilor din Orientul Mijlociu și al perturbării fluxurilor petroliere, motorina standard a înregistrat o creștere de aproape 20%.”
Pentru companii, efectul financiar se propagă rapid. Transportatorii, agricultura, producția industrială și distribuția intră într-un nou ciclu de costuri mai mari. Când combustibilul se scumpește de la un nivel deja tensionat, transferul în prețurile finale devine mai probabil, iar absorbția completă a costurilor în marje devine mai greu de susținut.
Întreruperea livrărilor schimbă și structura importurilor. România cumpără de regulă țiței brut, mai ieftin, pe care îl procesează în produse petroliere. Dacă acest model este înlocuit cu achiziții de produse finite, factura externă crește mai repede decât volumul fizic. Veronica Duțu avertizează: „Se va putea vorbi inclusiv despre o accentuare a deficitului comercial, din moment ce, în loc să importăm țiței brut (mai ieftin) și să exportăm produse petroliere, România ar deveni un importator net de produse finite scumpe.”
Un import mai scump înseamnă și un necesar mai mare de valută, într-un moment în care deficitul comercial este deja indicat drept vulnerabilitate. În aceeași logică, consultantul fiscal spune că volumul ridicat de valută necesar pentru cumpărarea rapidă de carburanți de pe piața internațională poate pune presiune suplimentară pe raportul leu/euro.
Efectele se transmit și în buget, prin presiuni inflaționiste, accentuarea deficitului comercial, scăderea încasărilor bugetare din taxe, presiune pe cursul leu/euro și consecințe negative pe piața muncii. În paralel, premierul interimar Ilie Bolojan a semnalat întârzieri în transportul feroviar de carburanți dinspre terminalul Oil Terminal către Vestul țării, provocate de lucrări de infrastructură și de fluxul crescut de trenuri de pasageri. Într-o piață deja tensionată, acest blocaj logistic intern poate amplifica efectul rupturii de aprovizionare externe.